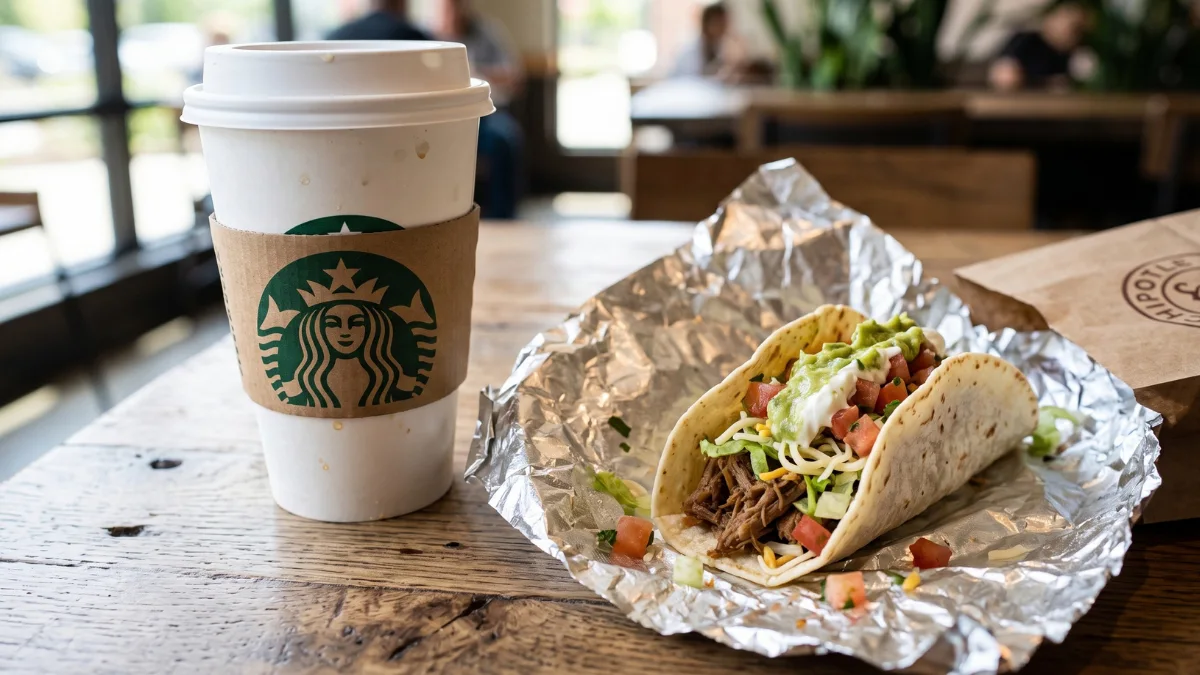
Los «frappuccinos» de Starbucks y los tacos de Chipotle forman una extraña pareja a la que podríamos tener que acostumbrarnos si la célebre cadena de cafeterías terminara echando el lazo a la cadena de comida mexicana, cuya adquisición estaría explorando, según informaba ayer Financial Times.
El acercamiento de Starbucks a Chipotle se encontraría aún en una fase muy embrionaria, pues la primera compañía estaría sopesando meramente la compra de la segunda. En los últimos meses la multinacional radicada en Seattle habría estado trabajando con asesores para presentar una oferta para la cadena de comida mexicana que, de prosperar, se convertiría en la fusión más grande fraguada jamás en el ramo de la restauración.
Cuando ayer emergieron a la superficie los primeros rumores relativos a la operación, los títulos de Chipotle se dispararon más de un 7% en los parqués bursátiles, mientras que las acciones de Starbucks emprendieron, por el contrario, la cuesta hacia abajo y se devaluaron un 4,5%. A los inversores les preocuparía al parecer que Chipotle (que cuenta con 4.200 restaurantes repartidos a lo largo y ancho de todo el globo) puede convertirse en una carga a nivel operativo para Starbucks, máxime cuando esta compañía se encuentra en medio de un plan de recuperación que no ha sido aún finiquitado.
Starbucks tiene la vitola de ser la segunda cadena de restauración más grande de todo el mundo (superada sólo por McDonald’s) y tiene una capitalización de mercado de 103.000 millones de dólares. Por su parte, Chipotle tiene un valor de alrededor de 41.000 millones de dólares. Convenientemente amalgamadas, ambas cadenas superarían en tamaño al todopoderoso McDonald’s y dejarían muy atrás a otras cadenas de comida rápida.
¿Tiene opciones de prosperar una eventual fusión de Starbucks y Chipotle?
Se da la circunstancia de que Brian Niccol, el actual CEO de Starbucks, tomó hace dos años años la riendas de la multinacional estadounidense procedente de Chipotle, donde ejerció de consejero delegado en el periodo comprendido entre 2018 y 2024.
Niccol llegó a Starbucks para devolver su antiguo esplendor a un cadena que hace dos años estaba sumida en una profunda crisis y que desea ahora volver a sus raíces para remontar el vuelo. El plan de recuperación que Niccol ha puesto en marcha desde que llegara a Starbucks en 2024 pasa por la renovación de las tiendas de la cadena (para devolverles el ambiente acogedor que las hizo famosas allá por los años 90), la contratación de más «staff», la simplificación del menú y la personalización en la atención al cliente.
Aunque el plan de recuperación implementado por Niccol está dando sus frutos (en el último año los títulos de Starbucks han pegado un brinco del 11,5%), éste no sido aún completado y a los expertos les preocupa que una eventual adquisición de Chipotle pudiera terminar torpedeando ese plan.
Sobre el papel Chipotle sería una buena adición para el porfolio de Starbucks. En el segundo trimestre del año la cadena aumentó su facturación en un 9,3%, pero Chipotle sigue bregando con la percepción de que sus precios son demasiado elevados en un momento en el que el coste de la vida ha terminado disparándose hasta límites insospechados a este y al otro lado del charco.
Si Starbucks llegara a un acuerdo con Chipotle para adquirir la cadena de comida mexica, la transacción necesitaría además la aprobación de las autoridades de la competencia (aunque en Estados Unidos el presidente Donald Trump parece mirar a priorir con buenos ojos las fusiones).
La unión de Starbucks y Chipotle cuenta con la ventaja (devenida también a la postre en desventaja) de que sus respectivos porfolios no se solapan. La ausencia de solapamiento en los porfolios de una y otra compañía hace más difícil (pero no imposible) la eficiencia en el plano operativo. No obstante, existen también oportunidades desde el punto de vista de la venta cruzada y del crecimiento.
Uniendo sus designios Starbucks y Chipotle corren, así y todo, el riesgo de convertirse en un coloso ingobernable que podría terminar debilitando la posición de una y otra marca (cuyo reflotamiento no haría sino complicarse).