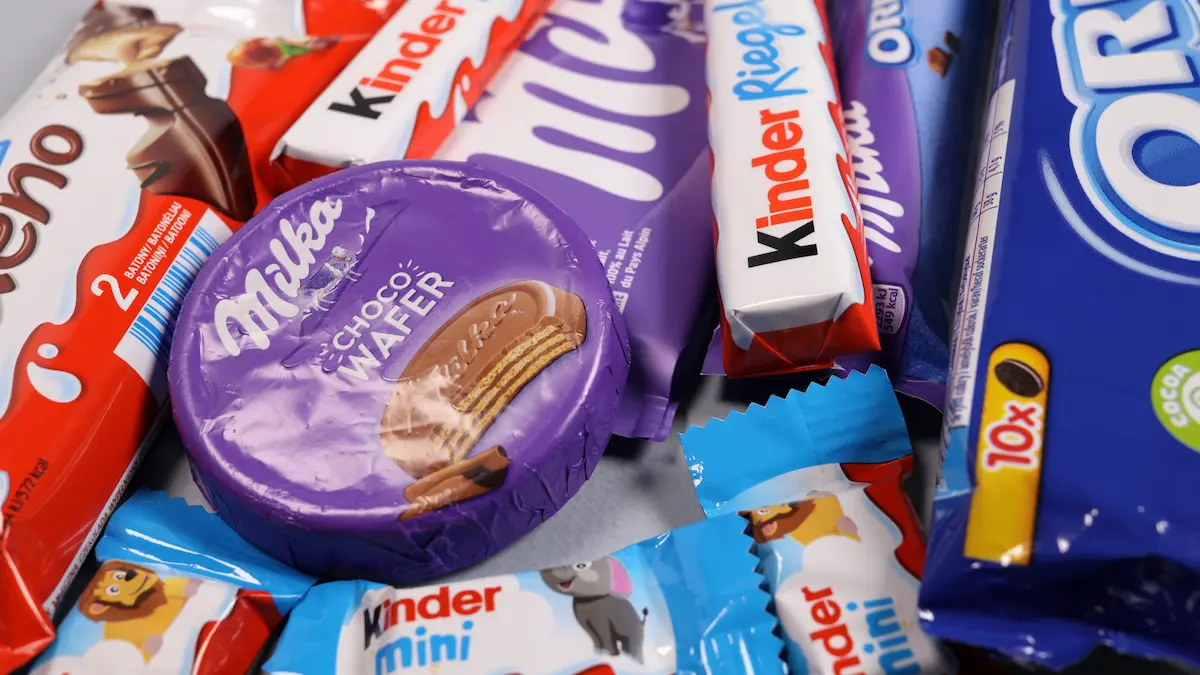
La Generación Z mantiene una relación cada vez más diversa con los snacks dulces, marcada por el equilibrio entre el bienestar nutricional y el placer de consumirlos. Así lo refleja una investigación de la consultora generacional Mazinn, que analiza los hábitos y la percepción de marca de los jóvenes españoles en esta categoría. Según el estudio, Kinder y Oreo son las marcas que generan más notoriedad espontánea entre este público, mientras que Hacendado destaca por su impacto real en la vida cotidiana.
El estudio de Mazinn, realizado sobre una muestra de 450 personas de entre 18 y 30 años, refleja que el debate sobre el azúcar no responde a una única tendencia: conviven perfiles con prioridades y hábitos de consumo muy diferentes.
El 32% de los encuestados prioriza los productos sin azúcar, mientras que un 26% combina opciones funcionales con momentos de indulgencia. Por su parte, un 23% no presta atención a las etiquetas nutricionales y un 15% rechaza los edulcorantes artificiales, por lo que prefiere las versiones tradicionales cuando busca darse un capricho. Esta división plantea un reto para las marcas de alimentación, que deben responder a distintas expectativas sin perder de vista el sabor y la experiencia de consumo.
Los snacks dulces, un hábito semanal para los jóvenes
El informe también cuestiona la idea de que los productos dulces se reservan para ocasiones especiales. El 72% de los jóvenes consume snacks dulces al menos una vez por semana, mientras que un 8% lo hace a diario. La categoría se integra así en las rutinas de desconexión y ocio personal, especialmente durante la tarde.
La merienda concentra el 42% de las ocasiones de consumo, seguida del ocio individual frente a pantallas, como ver series, jugar a videojuegos o disfrutar de una película, que representa el 18%. Así, los datos apuntan a que los snacks dulces forman parte de pequeños momentos cotidianos de descanso, más allá de su asociación tradicional con las celebraciones o las recompensas puntuales.
Los jóvenes también tienen un papel activo en la elección y compra de estos productos: el 62% afirma adquirir personalmente los snacks que consume y el 78% realiza estas compras en cadenas de supermercados generalistas. En cuanto a las preferencias, el chocolate y las galletas encabezan la categoría, con un 56% y un 55%, respectivamente, por delante de alternativas como la bollería, las golosinas o las barritas.
Kinder: la marca con la que los jóvenes se sienten más identificados
El estudio también distingue entre las marcas que los jóvenes más recuerdan y aquellas que tienen una presencia más efectiva en su vida cotidiana. Oreo y Kinder destacan en notoriedad espontánea, con puntuaciones de 3,74 y 3,7 sobre 5, respectivamente. Ambas también sobresalen en autenticidad, con 3,66 y 3,69 puntos.
Kinder es la marca con la que más jóvenes se identifican, con un 14%, seguida de Oreo, con un 10,6%. Estos resultados reflejan la fortaleza de las marcas tradicionales en términos de reconocimiento e identificación.
Sin embargo, el recuerdo no siempre se traduce en un papel destacado en los hábitos diarios. El caso de Hacendado ilustra esta diferencia: aunque obtiene una puntuación de 2,88 sobre 5 en recuerdo, que la sitúa en la duodécima posición del ranking, alcanza los 3,12 puntos cuando se mide su impacto real en la rutina de los jóvenes.
Esta cifra la sitúa cerca de Kinder, con 3,17 puntos, y Donuts, con 3,09, y por encima de Nutella, que registra 3,02 puntos en su papel cotidiano, pese a alcanzar 3,48 en recuerdo. Los datos muestran que una marca puede tener una notoriedad moderada y, al mismo tiempo, formar parte habitual de las decisiones de compra.
El nuevo desafío para la industria: la diversidad de perfiles frente al azúcar
La investigación identifica cuatro grandes actitudes ante la composición nutricional de los snacks dulces. El grupo más numeroso, que representa el 32%, busca opciones sin azúcar como criterio habitual de consumo. Otro 26% adopta una postura flexible y alterna productos funcionales durante la semana con otros más indulgentes en momentos concretos.
En el extremo más despreocupado, el 23% prioriza el sabor y la satisfacción inmediata sin detenerse a consultar las etiquetas. Por último, un 15% mantiene una posición crítica frente a los edulcorantes artificiales y se inclina por las recetas tradicionales cuando quiere disfrutar de un dulce.
Esta diversidad convive con una predisposición favorable hacia propuestas vinculadas al bienestar: el 59% declara una actitud positiva hacia las alternativas saludables y un 61% se muestra abierto al consumo funcional. Sin embargo, según Mazinn, las marcas especializadas en este segmento todavía registran niveles de notoriedad bajos frente a las referencias tradicionales asociadas al placer.
Las conclusiones de Mazinn apuntan a que las marcas no pueden abordar a la Generación Z como un grupo homogéneo. En la categoría de snacks dulces conviven consumidores que buscan reducir el azúcar, otros que priorizan el sabor y quienes alternan entre ambas opciones según el momento.
El desafío para la industria consiste, por tanto, en desarrollar propuestas que respondan a las inquietudes nutricionales de una parte de los consumidores sin transmitir la sensación de que deben renunciar al sabor.