En España hay 38,6 millones de internautas y una gran parte de ellos utiliza redes sociales de forma habitual. Estas plataformas alcanzan ya a 33,1 millones de usuarios, lo que representa el 86% de la población de entre 12 y 75 años. La diferencia entre géneros es mínima, aunque las mujeres muestran una ligera mayor presencia (87% frente a 85%). Por edades, la penetración es muy alta en prácticamente todas las generaciones, con la Gen Z liderando la mayoría de indicadores y destacando por un uso especialmente intensivo.
Así lo recoge la 17ª edición del «Estudio Anual de Redes Sociales 2026″, elaborado por IAB Spain en colaboración con Elogia y con el patrocinio de Be a Lion. El informe revela que estos ecosistemas concentran ya el 30% de la inversión publicitaria digital. Las marcas apuestan con solidez por estos canales a causa de su impacto directo en el consumo, ya que el 44% de los usuarios reconoce que estas plataformas influyen en sus decisiones de compra.
La presentación de la investigación tuvo lugar este martes y corrió a cargo de Belén Acebes, directora de Operaciones de IAB Spain; Ramón Montanera, Data Strategy Director de Elogia y Daniel Vélez, director general de Be a Lion.
¿Cuál es el uso real actual de las redes sociales?
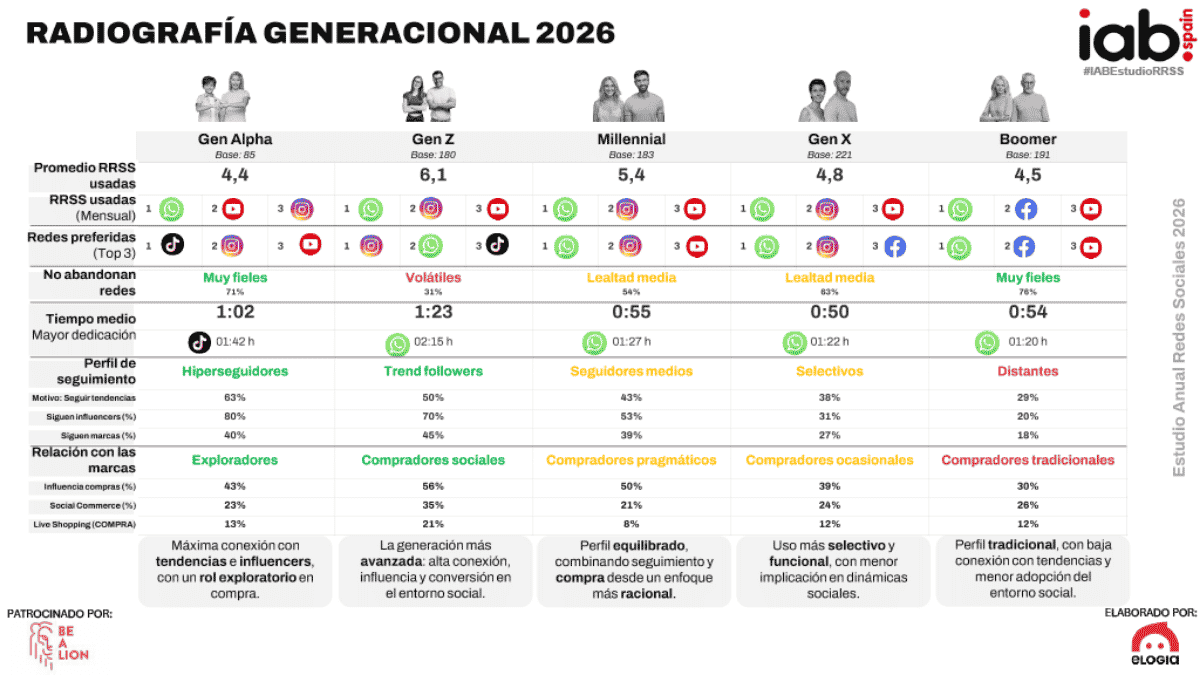
Si bien en la segunda década del siglo las redes sociales experimentaron una etapa de crecimiento, desde 2017 están en una fase de madurez y estabilidad. El usuario promedio visitó en el último mes 5,2 redes sociales, frente a las 4,8 registradas en 2025. Son los jóvenes adultos quienes más las usan: la franja de la Gen Z, usó de media 6,1 redes y los Millennials, 5,4 plataformas.
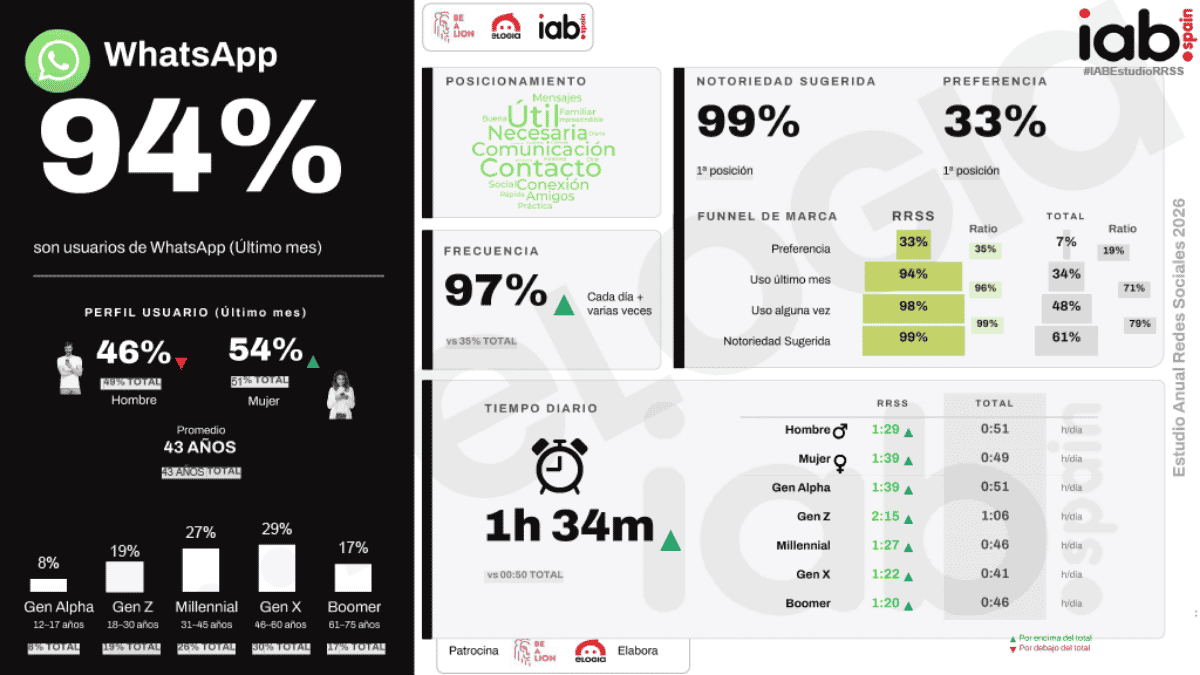
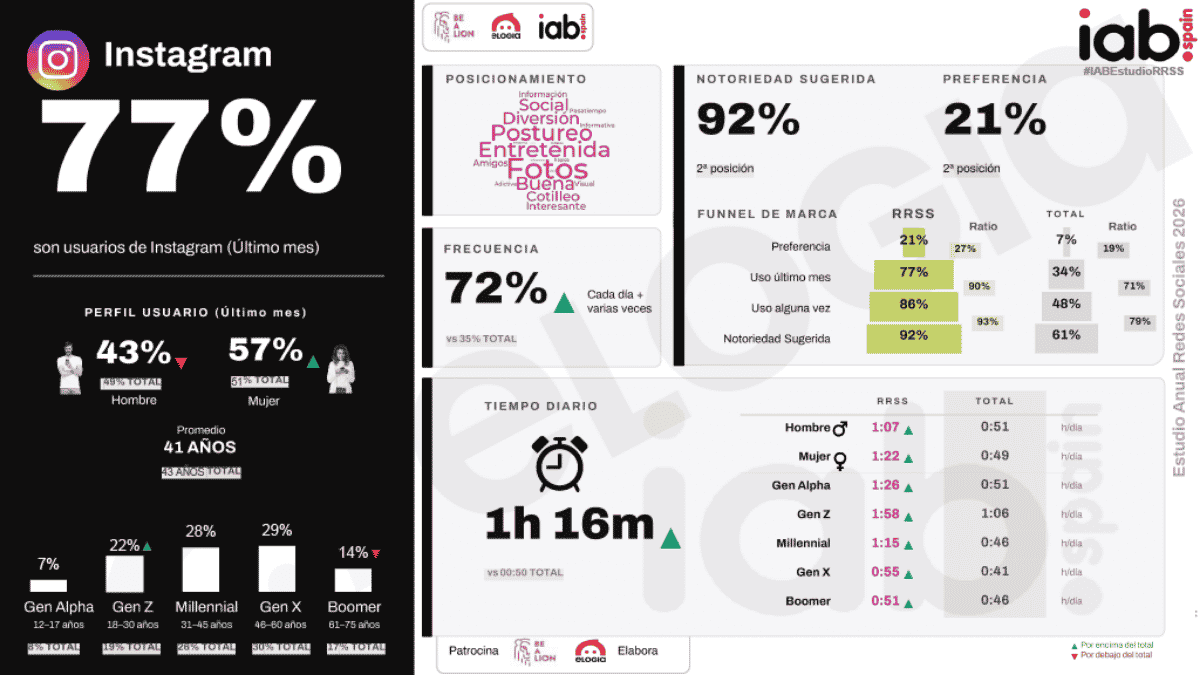
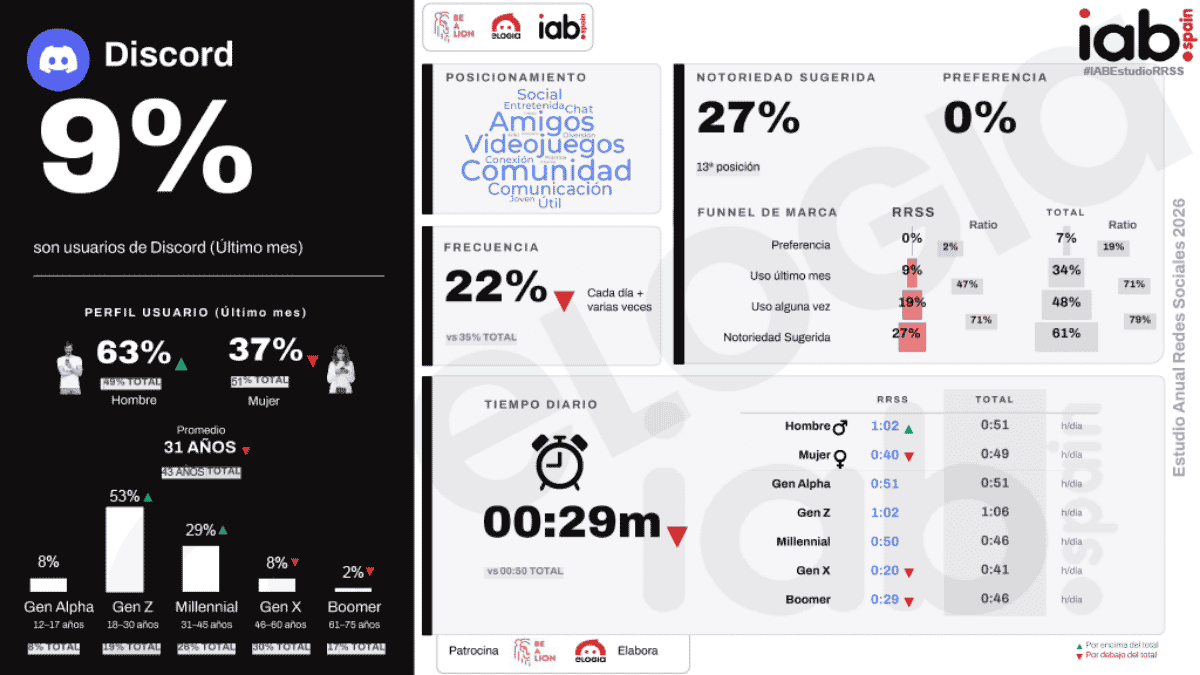
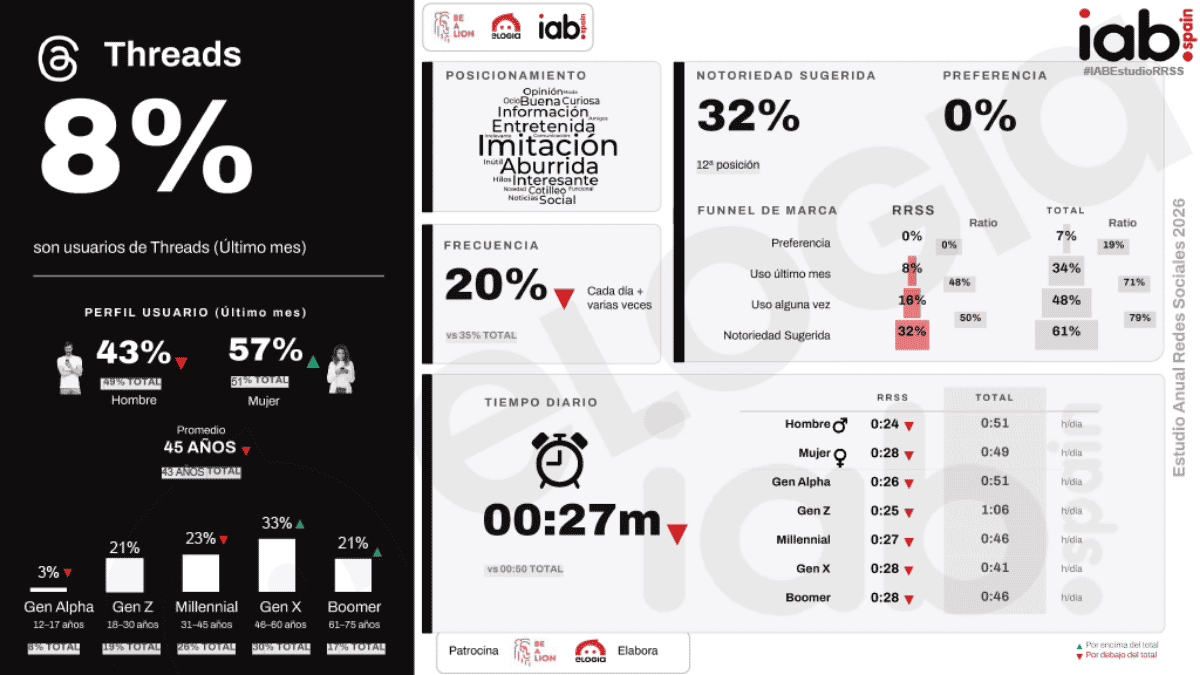
En cuanto a las redes sociales que se sitúan a la cabeza en base a su penetración son WhatsApp, con un liderazgo indiscutible del 94%, seguidas por Instagram (77%) y YouTube (73%). Estas tres del podio registran un incremento frente al año pasado. Completan la lista en este orden: Facebook (56%), Spotify (43%), TikTok (41%), Telegram (35%), X (26%), LinkedIn (21%), Pinterest (20%), Discord (9%), Threads (8%), Twitch (6%), Reddit (5%) y Bluesky (1%).
Según lo afirmado por los propios usuarios, dedican a las RRSS una hora al día, si bien conviene matizar el carácter declarativo de este dato, que podría no reflejar con precisión el tiempo real de uso.
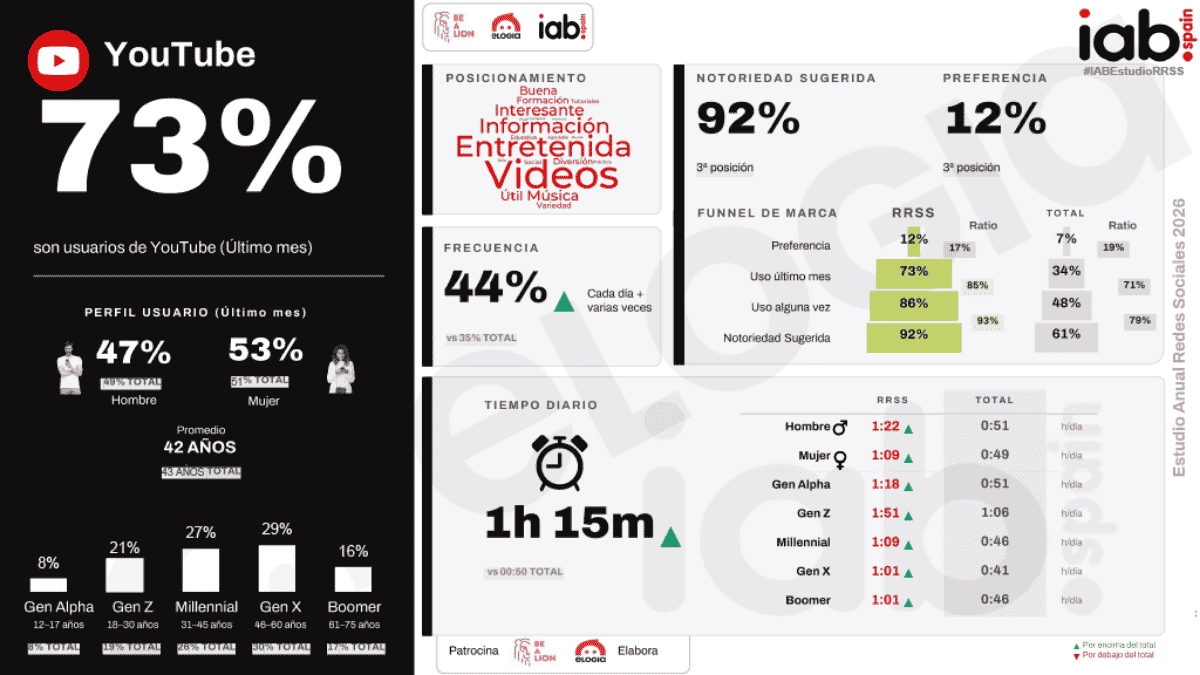
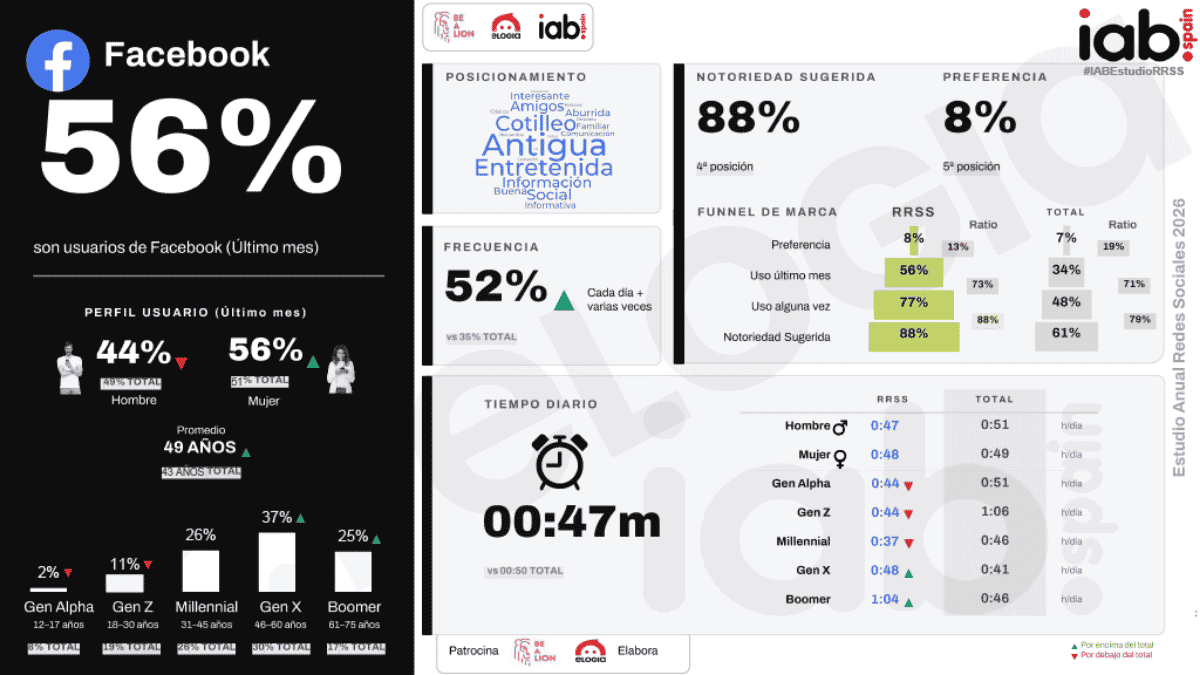
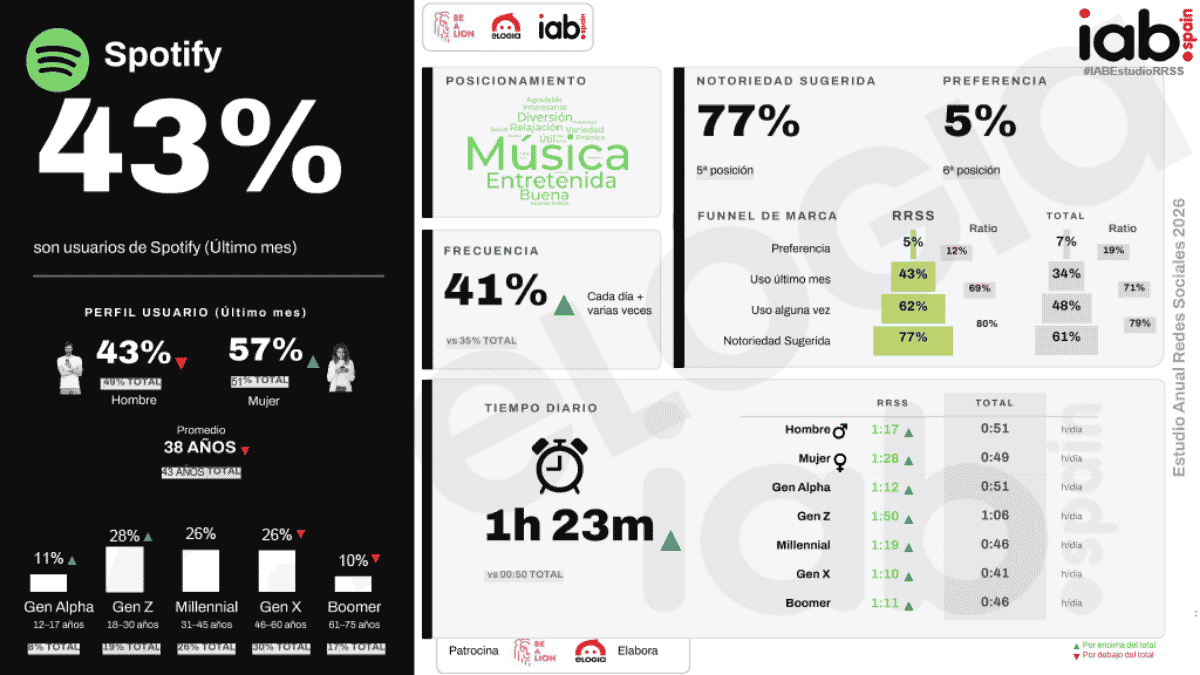
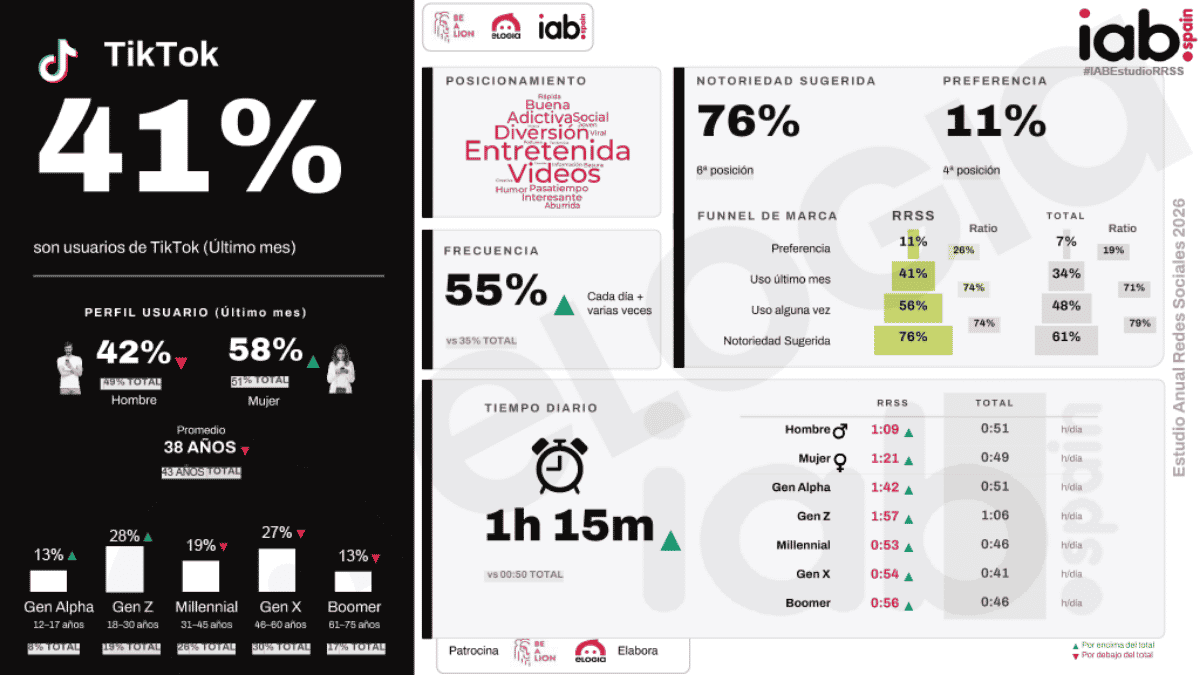
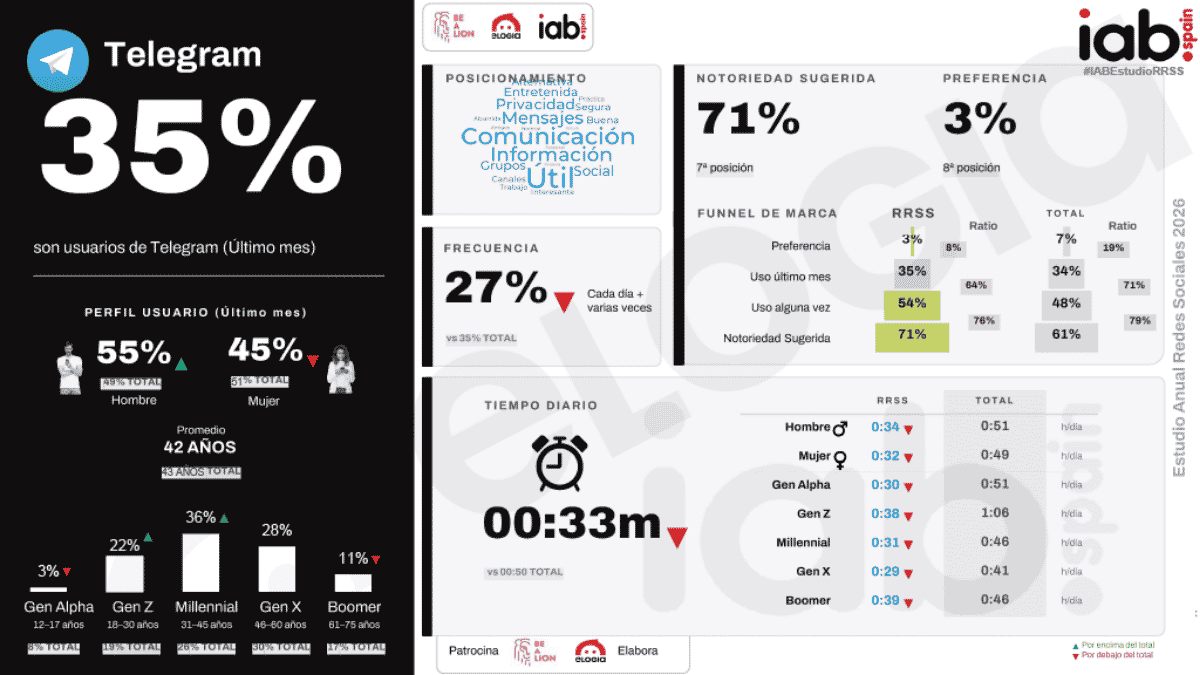
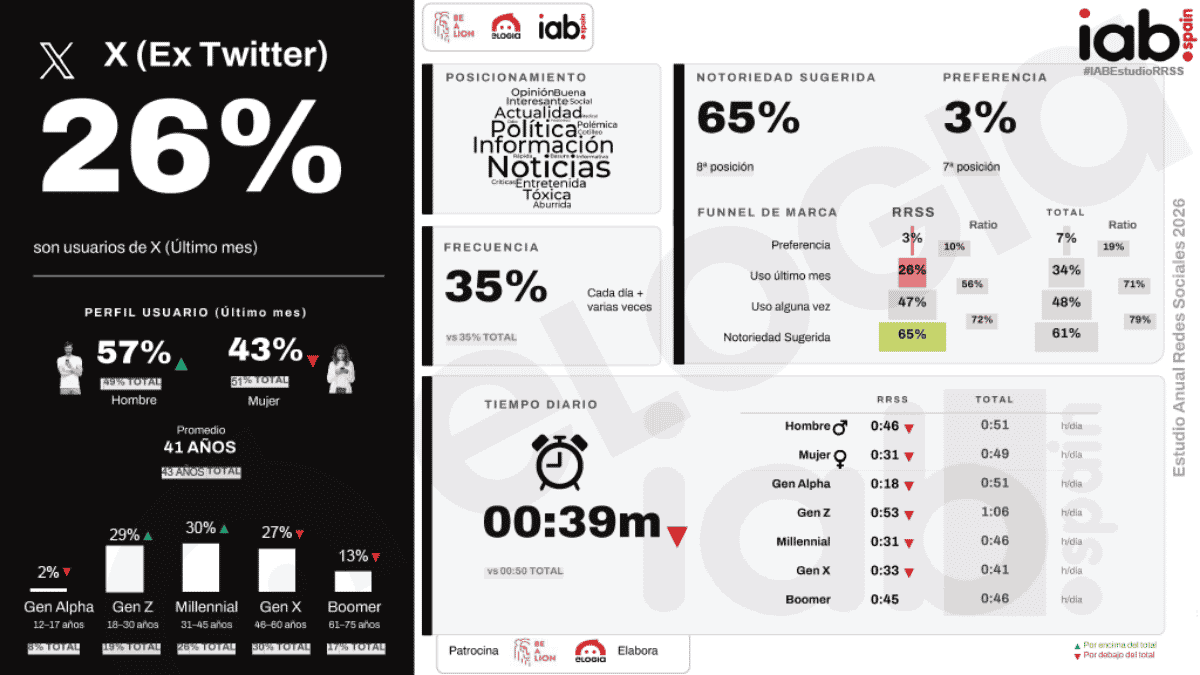
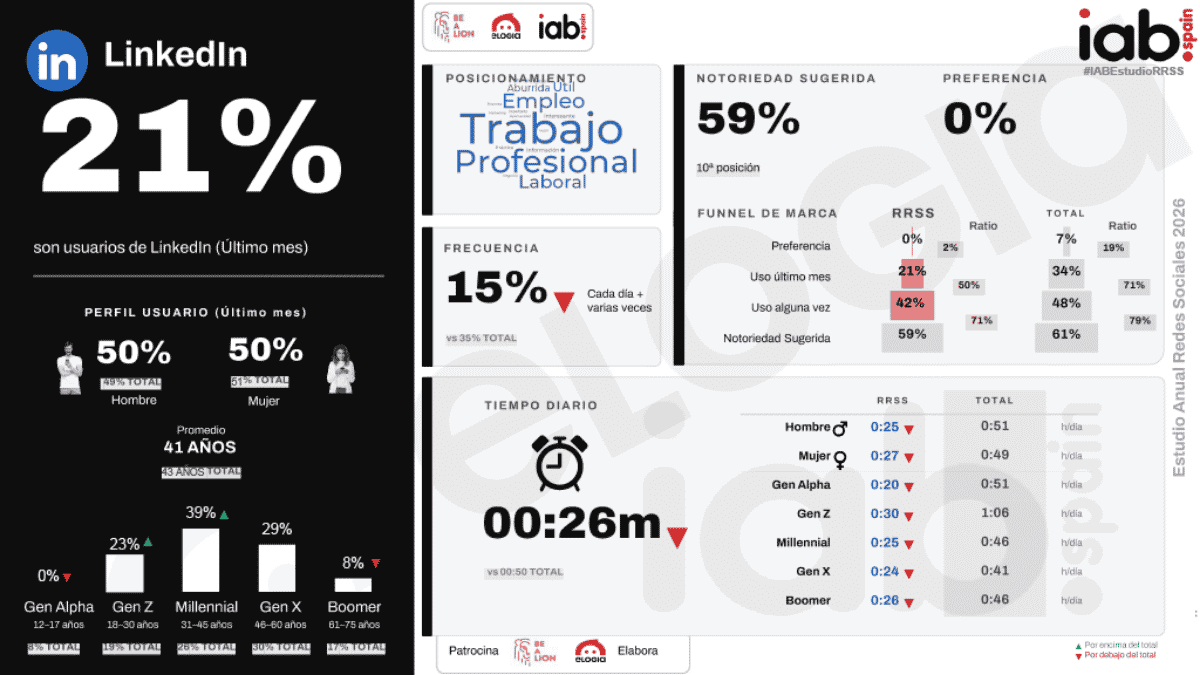
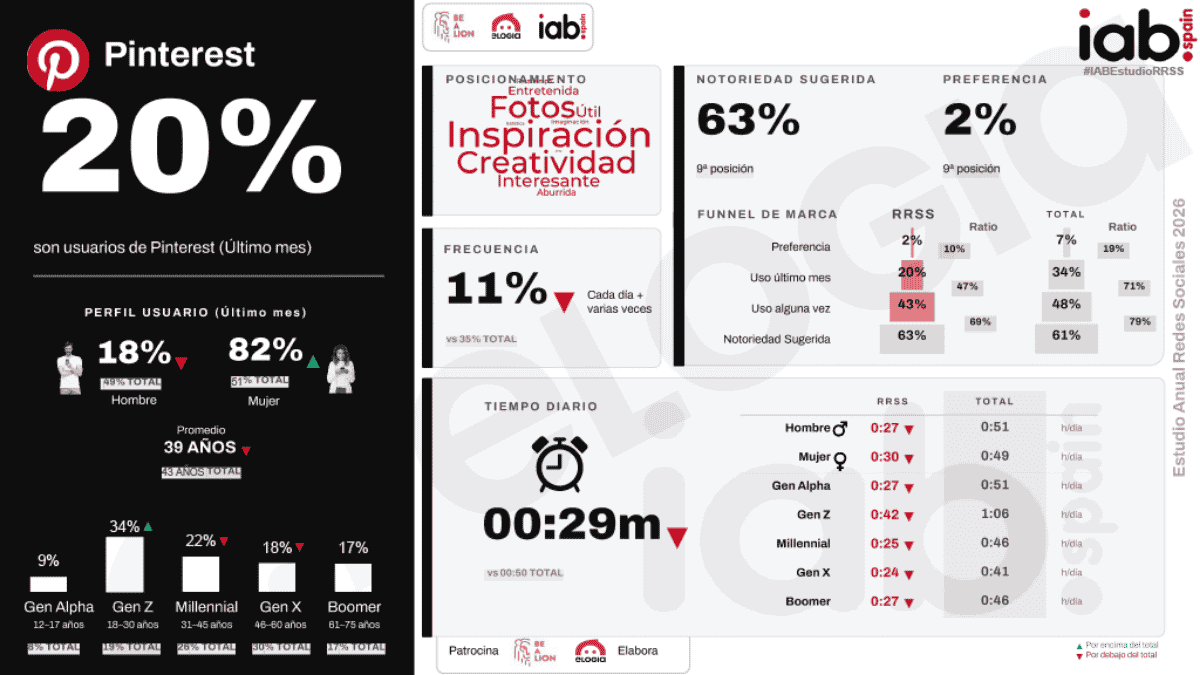
¿Qué buscan los usuarios en cada red social? ¿Cómo las usan?
El entretenimiento (97%) se consolida definitivamente como el principal driver de uso de las redes sociales, reflejando la intención del usuario de desconectar de sus obligaciones del día a día. Está muy por encima de otros intereses como interactuar (81%) o informarse (77%). También un 54% busca inspirarse, especialmente mujeres, jóvenes y millenials.
Asimismo, hay quienes quieren seguir tendencias (42%), sobre todo la Gen Alpha y la Gen Z. La interacción con el mercado profesional es una de las funciones de las redes para el 34% de los usuarios, mientras que el 30% afirma usarlas para conocer gente -más los hombres- y el 22%, para expresar sus quejas y reclamaciones.
Por otra parte, las marcas no deben perder de vista que el 48% de los consumidores compara productos en estas plataformas. De todos modos, la influencia de las redes sociales en el proceso de compra no es generalizada, pero sí lo hacen en los perfiles más digitales, especialmente mujeres, Gen Z y Millennials, mientras que su impacto es notablemente menor entre los boomers. Cabe subrayarse que un 25% de los usuarios declara comprar dentro de las propias redes, especialmente la Gen Z (35%).
En este ecosistema, TikTok Shop ha reportado un fuerte incremento en el último año. Asimismo, las sesiones de live shopping aumentan su flujo de asistencia y de conversión, especialmente en audiencias jóvenes, aunque no termina de despegar como canal de venta.
El uso por franjas de edad
Asimismo, la IAB ha examinado con lupa cuáles son las redes sociales más utilizadas por cada generación y ha identificado sus comportamientos. Sobresale la característica de que la Gen Alpha y los Boomer son muy fieles a las plataformas que les gustan, mientras que los Millennials y la Gen Z reflejan una lealtad media. En cambio, los Gen Z son los más volátiles y viajan de una a otra en función de sus intereses de cada momento:
La publicidad en redes: tendencias y percepciones
Las redes sociales recibieron 1.832,5 millones de euros de los anunciantes en 2025, según los datos del último Estudio de Inversión Publicitaria en Medios Digitales, realizado por IAB Spain. Así, este medio se consolida como uno de los pilares principales para la visibilidad de las marcas, ya que representa el 30% del total de la inversión digital. Este fuerte peso se explica por varios factores: la elevada capacidad de segmentación y personalización, la consolidación del vídeo corto como formato dominante y el incremento del consumo móvil.
Entre las tendencias de este año destaca una menor implicación activa por parte de los usuarios hacia las marcas, a las que siguen por entretenerse y para informarse, más que por un interés genuino en sus productos y servicios. De este modo, se refuerza un vínculo más utilitario que funcional.
A su vez, los objetivos de los anunciantes en estos entornos apuntan hacia la mejoría de su posicionamiento y reputación, el aumento de su notoriedad, el ofrecimiento de un buen servicio al cliente, la venta y la generación de leads. Así, se pueden clasificar en tres prioridades: branding, relación y conversión. Aunque la construcción de marca domina la estrategia de contenidos, las activaciones participativas son las que realmente mueven a la audiencia, porque generan el doble de interacciones y de tráfico web.
En el plano profesional, Instagram se posiciona como la plataforma clave para el uso comercial -que concentra la mitad del gasto publicitario-, mientras que LinkedIn destaca por su crecimiento -sobre todo en relaciones B2B- y WhatsApp y TikTok, por su alta valoración.
Influencers, IA y formatos que mejor funcionan
Casi la mitad de los usuarios sigue influencers(46%), que se afianzan como agentes relevante en el ecosistema social, aunque con una fuerte brecha generacional que concentra su seguimiento en los perfiles más jóvenes y también más en mujeres que hombres (52% vs. 40%). Sin embargo, la percepción de que son publicidad cada vez está más en auge, lo que tensiona su credibilidad. La relación con los influencers se construye principalmente desde el consumo de contenido, especialmente en plataformas como Instagram que permiten una interacción bidireccional.
El estudio incluye este año como novedad un capítulo destinado a la inteligencia artificial. Su uso se ha ido integrando, pero su percepción aún está lejos de ser plenamente positiva. Un 30% de los profesionales ya aprovecha IA para crear contenidos para marcas en redes sociales, pero deberían tener cautela: el 67% de los usuarios afirma que le genera poca o ninguna credibilidad el contenido generado por IA y solo un 7% declara confiar mucho o bastante en él. Esta brecha se amplía por la dificultad percibida para identificarlo —solo un 30% dice reconocerlo con facilidad frente a un 39% que lo considera complicado—, lo que refuerza una demanda concreta: el 87% de la población considera imprescindible su etiquetado.
Por otro lado, los formatos con más éxito en redes sociales son el vídeo corto y el contenido dinámico, con el streaming ganando relevancia por su capacidad de generar conexión en directo. El audio y los contenidos interactivos también crecen.
Casos que inspiran
La jornada dio paso a una mesa redonda moderada por Daniel Vélez (Be a Lion) en la que compartieron sus perspectivas Fernando Siles, Head of Online Marketing de Worten; Susana Ugidos, Head of Marcom de Renault y Yeannine Casco, Head of Social & Communications de Alsea. Por parte de Worten, Siles compartió que TikTok es hoy su principal palanca orgánica (antes lo era X) donde el entretenimiento pesa más que la audiencia; y destacó campañas muy virales como la de «Lorey Money», «Leones», la acción relativa a Llados o la colaboración con la Selección Española de Rugby.
Ugidos señaló que las redes sirven sobre todo para acelerar la consideración en un sector tan competitivo como la automoción, apoyándose en campañas con coches icónicos y colaboraciones con celebrities junto a Be a Lion. También remarcó el uso flexible de un perfil u otro de influencers según el objetivo, combinando, en el caso de su compañía, en perfiles aspiracionales y técnicos. En cuanto a Casco (Alsea) puso el foco en el entretenimiento y la co-creación con creadores como Verdeliss o Eva Soriano para generar conversación real; con lanzamientos ligados a momentos culturales, que priorizan afinidad y engagement frente a alcance.
Aclaraciones relevantes
El estudio ha considerado las generaciones en base a la siguiente distribución de edad y ha identificado su principal rasgo respecto a la tecnología: Gen Alpha (12-17 años) como nativos de la IA, Gen Z (18-30 años) como nativos digitales, Millennials (31-45 años) como inmigrantes digitales, Gen X (46-60 años) como referencia de adopción tecnológica y Boomers (61-75 años) mediante un uso meramente funcional.
En cuanto a las redes sociales analizadas, han sido: Facebook, TikTok, YouTube, Instagram, Twitch, Reddit, LinkedIn, X/Twitter, Threads, Pinterest, WhatsApp, Bluesky, Telegram, Spotify y Discord. La encuesta fue realizada a 1.002 usuarios y a 108 profesionales en abril de 2026.